
Hạn nộp thuế sử dụng đất phi nông nghiệp năm 2026 đối với khoản thuế định kỳ từ năm thứ hai trở đi được chuyển sang ngày 2/11/2026 do ngày 31/10 rơi vào thứ Bảy. Người sử dụng đất cần kiểm tra thông báo thuế, rà soát thông tin thửa đất hoặc căn hộ và chủ động hoàn thành nghĩa vụ đúng hạn để tránh phát sinh tiền chậm nộp.
Hạn nộp thuế sử dụng đất phi nông nghiệp năm 2026
Theo hướng dẫn của Thuế TP. Hà Nội được Bộ Tài chính công bố ngày 17/10/2026, thuế sử dụng đất phi nông nghiệp từ năm thứ hai trở đi được nộp một lần trong năm, thời hạn thông thường là ngày 31/10.
Năm 2026, ngày 31/10 rơi vào thứ Bảy nên thời hạn nộp khoản thuế định kỳ này được chuyển sang ngày làm việc tiếp theo, tức thứ Hai, ngày 2/11/2026.
Tuy nhiên, không phải mọi nghĩa vụ thuế sử dụng đất phi nông nghiệp đều áp dụng chung thời hạn trên. Đối với người nộp thuế lần đầu hoặc trường hợp phát sinh hồ sơ khai thuế điều chỉnh, thời hạn thực hiện nghĩa vụ cần được xác định theo quy định tương ứng và thông báo của cơ quan thuế.
Vì vậy, người dân nên kiểm tra thông báo thuế và tình trạng nghĩa vụ của mình thay vì chỉ căn cứ vào mốc thời gian nộp thuế hằng năm.
Việc nộp thuế quá thời hạn có thể làm phát sinh tiền chậm nộp theo quy định của pháp luật về quản lý thuế. Người sử dụng đất nên chủ động kiểm tra và thanh toán sớm, đặc biệt nếu chưa từng thực hiện giao dịch nộp thuế trực tuyến.
Cách tra cứu và nộp thuế qua ứng dụng eTax Mobile
Người dân tại Hà Nội có thể sử dụng ứng dụng eTax Mobile để tra cứu nghĩa vụ và thực hiện thanh toán thuế sử dụng đất phi nông nghiệp trực tuyến đối với các khoản thuế được hỗ trợ trên ứng dụng.
Quy trình thực hiện cơ bản gồm các bước sau:
Bước 1: Đăng nhập ứng dụng
Mở eTax Mobile và đăng nhập tài khoản theo hướng dẫn của ứng dụng.
Bước 2: Tra cứu nghĩa vụ thuế
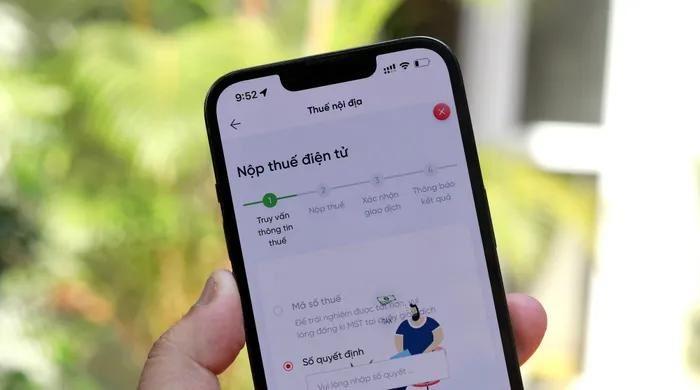
Tìm chức năng tra cứu nghĩa vụ thuế, sau đó kiểm tra khoản thuế sử dụng đất phi nông nghiệp còn phải nộp.
Bước 3: Kiểm tra thông tin
Đối chiếu số tiền phải nộp với thông tin người nộp thuế và thửa đất hoặc căn hộ tương ứng. Nếu có nhiều bất động sản, cần bảo đảm đã lựa chọn đúng khoản nghĩa vụ cần thanh toán.
Bước 4: Thực hiện thanh toán
Chọn khoản thuế cần nộp và thực hiện giao dịch theo hướng dẫn trên ứng dụng.
Bước 5: Lưu chứng từ và kiểm tra kết quả
Sau khi thanh toán, lưu lại chứng từ giao dịch và kiểm tra trạng thái khoản thuế để kịp thời phát hiện sai lệch nếu có.
Nếu số tiền hiển thị không khớp với thông báo thuế hoặc người dân không tìm thấy khoản nghĩa vụ cần thanh toán, không nên tự suy đoán rằng khoản thuế đã được miễn hoặc đã hoàn thành. Cần liên hệ cơ quan thuế để kiểm tra và xác định nguyên nhân.
Người nộp thuế cũng nên lưu giữ thông báo thuế, chứng từ thanh toán và các giấy tờ liên quan để thuận tiện khi cần đối chiếu.
Chủ căn hộ chung cư có phải nộp thuế sử dụng đất phi nông nghiệp?
Đất ở tại đô thị và nông thôn, trong đó có đất xây dựng nhà chung cư, thuộc đối tượng chịu thuế sử dụng đất phi nông nghiệp theo quy định của pháp luật.
Theo Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12, diện tích đất tính thuế đối với nhà chung cư được xác định thông qua hệ số phân bổ nhân với diện tích nhà mà từng tổ chức, hộ gia đình hoặc cá nhân sử dụng.
Thuế suất áp dụng đối với đất ở nhà nhiều tầng, nhiều hộ ở và nhà chung cư là 0,03%.
Cần lưu ý rằng mức thuế suất này không được tính trực tiếp trên toàn bộ giá trị căn hộ. Căn cứ tính thuế gồm diện tích đất tính thuế, giá của 1 m² đất tính thuế và thuế suất theo quy định.
Đối với đất ở thông thường, thuế suất được áp dụng theo biểu thuế lũy tiến từng phần:
- 0,03%: Phần diện tích đất tính thuế trong hạn mức.
- 0,07%: Phần diện tích vượt hạn mức nhưng không quá ba lần hạn mức.
- 0,15%: Phần diện tích vượt trên ba lần hạn mức.
Việc xác định số thuế cụ thể còn phụ thuộc vào diện tích đất tính thuế, giá đất làm căn cứ tính thuế, hạn mức đất ở và các điều kiện áp dụng có liên quan.
Đối với căn hộ chung cư:
Người sở hữu nên kiểm tra thông báo thuế và thông tin được cơ quan thuế ghi nhận để xác định nghĩa vụ thực tế của mình. Không nên lấy trực tiếp giá mua bán căn hộ làm căn cứ tính thuế.
Người thuê căn hộ để ở cũng không mặc nhiên là người phải nộp thuế. Theo Luật Thuế sử dụng đất phi nông nghiệp, người nộp thuế được xác định dựa trên quyền sử dụng đất và các trường hợp cụ thể do pháp luật quy định. Trường hợp thuê cả nhà và đất, nghĩa vụ thuế còn cần được xem xét theo quy định áp dụng và thỏa thuận trong hợp đồng nếu có.
Đã chuyển nhượng nhà đất nhưng vẫn nhận thông báo thuế, cần xử lý thế nào?
Một tình huống có thể phát sinh là người đã chuyển nhượng bất động sản nhưng vẫn nhận được thông báo thuế sử dụng đất phi nông nghiệp.
Trong trường hợp này, người dân nên rà soát hồ sơ chuyển nhượng, giấy tờ đăng ký biến động và chứng từ nộp thuế trước đó.
Nếu thông tin người nộp thuế chưa được cập nhật hoặc số tiền còn phải nộp chưa rõ, cần liên hệ cơ quan thuế nơi có bất động sản để đề nghị kiểm tra, đối chiếu hồ sơ đất đai và xác định nghĩa vụ tương ứng.
Không nên bỏ qua thông báo chỉ vì bất động sản đã được chuyển nhượng. Đồng thời, cũng không nên mặc nhiên cho rằng người đứng tên trên thông báo chắc chắn phải chịu toàn bộ nghĩa vụ được nêu khi thông tin về thời điểm chuyển nhượng hoặc người nộp thuế có thể chưa được cập nhật đầy đủ.
Việc xác định trách nhiệm cụ thể cần căn cứ vào hồ sơ chuyển nhượng, thời điểm phát sinh nghĩa vụ thuế, tình trạng thanh toán và quy định pháp luật áp dụng cho từng trường hợp.
Chưa từng nhận thông báo thuế hoặc chưa kê khai, người dân cần làm gì?
Đối với người chưa từng kê khai, chưa nộp thuế hoặc không nhận được thông báo, việc cần làm là chủ động kiểm tra thông tin tại cơ quan thuế nơi có đất.
Người dân nên chuẩn bị các thông tin liên quan đến thửa đất hoặc căn hộ, giấy tờ chứng minh quyền sử dụng đất hoặc quyền sở hữu nhà ở nếu có, cùng những thông báo thuế và chứng từ thanh toán trước đây.
Việc đối chiếu thông tin giúp xác định liệu nghĩa vụ thuế đã được ghi nhận hay chưa, số tiền còn phải nộp là bao nhiêu và có cần cập nhật thông tin người nộp thuế hay không.
Nếu phát hiện sai lệch, người dân có thể đề nghị cơ quan thuế hướng dẫn điều chỉnh. Tại Hà Nội, người nộp thuế cũng có thể sử dụng chức năng phản hồi trên eTax Mobile để trao đổi về những vướng mắc liên quan đến nghĩa vụ thuế nếu chức năng này hỗ trợ trường hợp của mình.
Việc chưa nhận được thông báo không nên được hiểu là căn cứ để mặc nhiên kết luận không có nghĩa vụ thuế. Người sử dụng đất cần chủ động xác minh để tránh bỏ sót nghĩa vụ phải thực hiện.
Trường hợp nào được miễn thuế sử dụng đất phi nông nghiệp?
Pháp luật quy định các trường hợp miễn, giảm thuế sử dụng đất phi nông nghiệp theo những điều kiện cụ thể. Việc thuộc diện chịu thuế không đồng nghĩa với việc mọi trường hợp đều phải nộp đầy đủ số thuế phát sinh.
Theo hướng dẫn của Thuế TP. Hà Nội được Bộ Tài chính công bố ngày 17/10/2026:
hộ gia đình, cá nhân thuộc đối tượng nộp thuế sử dụng đất phi nông nghiệp có tổng số thuế phải nộp hằng năm từ 50.000 đồng trở xuống trên cùng địa bàn thành phố thuộc trường hợp được miễn thuế.
Tuy nhiên, người dân không nên chỉ căn cứ vào số tiền trên thông báo để tự kết luận rằng mình đã được miễn thuế. Cần xác định đúng điều kiện áp dụng và thực hiện thủ tục theo quy định hiện hành.
Theo hướng dẫn nêu trên, hồ sơ miễn, giảm thuế được thực hiện theo Điều 71 Thông tư 89/2026/TT-BTC.
Khi kê khai thuế lần đầu kể từ thời điểm bắt đầu sử dụng đất, nếu thuộc diện miễn, giảm, người nộp thuế có thể kê khai thông tin đề nghị trên tờ khai thuế và gửi kèm giấy tờ chứng minh theo quy định. Trường hợp chưa đề nghị tại thời điểm kê khai lần đầu nhưng sau đó xác định đủ điều kiện, người nộp thuế thực hiện hồ sơ đề nghị riêng theo quy định.
Ngoài trường hợp nêu trên:
Pháp luật còn quy định các trường hợp miễn, giảm thuế liên quan đến một số địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc đặc biệt khó khăn, người có công với cách mạng, hộ nghèo và người gặp khó khăn do sự kiện bất khả kháng đáp ứng điều kiện luật định.
Điều kiện và hồ sơ áp dụng không giống nhau trong mọi trường hợp. Người dân nên đối chiếu quy định hiện hành và hướng dẫn của cơ quan thuế trước khi xác định nghĩa vụ của mình.
Những việc nên hoàn thành trước ngày 2/11/2026
Đối với khoản thuế sử dụng đất phi nông nghiệp định kỳ có thời hạn nộp ngày 2/11/2026, người sử dụng đất nên thực hiện các việc sau:
- Kiểm tra thông báo và số thuế sử dụng đất phi nông nghiệp còn phải nộp.
- Đối chiếu thông tin người nộp thuế, thửa đất hoặc căn hộ.
- Kiểm tra trạng thái thanh toán nếu đã nộp thuế trước đó.
- Chủ động liên hệ cơ quan thuế nếu chưa kê khai, không nhận được thông báo hoặc phát hiện thông tin sai lệch.
- Lưu giữ chứng từ sau khi hoàn thành giao dịch.
- Kiểm tra điều kiện miễn, giảm thuế nếu thuộc trường hợp được pháp luật quy định.
Đối với nghĩa vụ thuế phát sinh từ những năm trước, khoản thuế lần đầu hoặc hồ sơ khai điều chỉnh, người dân cần căn cứ vào thời hạn áp dụng cho trường hợp của mình và thông báo của cơ quan thuế, không mặc nhiên sử dụng mốc ngày 2/11 cho mọi nghĩa vụ.
Chủ động kiểm tra và hoàn thành nghĩa vụ thuế đúng thời hạn sẽ giúp người sử dụng đất hạn chế rủi ro phát sinh tiền chậm nộp, đồng thời kịp thời phát hiện những sai lệch trong thông tin quản lý thuế.