
Khi mua căn hộ chung cư, số tiền cần chuẩn bị không chỉ dừng lại ở giá bán được công bố. Người mua còn phải tính đến các khoản thuế, phí liên quan đến giao dịch, kinh phí bảo trì, chi phí hoàn thiện nội thất và những khoản phát sinh khi nhận nhà.
Nếu chỉ dựa vào giá bán để xác định khả năng tài chính, bạn có thể gặp áp lực ngân sách ngay cả khi đã hoàn tất giao dịch. Vì vậy, trước khi quyết định mua, cần xác định tương đối đầy đủ các khoản chi phí và lập kế hoạch tài chính phù hợp.
-
Giá bán và các khoản chi phí liên quan đến giao dịch
Giá bán căn hộ là khoản chi lớn nhất, nhưng cần kiểm tra kỹ giá được giới thiệu đã bao gồm những hạng mục nào.
Tùy dự án và thỏa thuận, giá bán có thể đã bao gồm hoặc chưa bao gồm thuế giá trị gia tăng (VAT), kinh phí bảo trì và một số khoản liên quan. Người mua nên yêu cầu chủ đầu tư hoặc bên bán cung cấp bảng giá, dự thảo hợp đồng và bảng kê chi tiết để tránh nhầm lẫn.
Ngoài giá mua, cần lưu ý một số khoản sau:
-
Thuế giá trị gia tăng (VAT):
Với căn hộ mua từ chủ đầu tư, cần kiểm tra giá trong hợp đồng đã bao gồm VAT hay chưa và cách thể hiện trên hóa đơn.
-
Thuế thu nhập cá nhân từ chuyển nhượng:
Thông thường, đây là nghĩa vụ của bên có thu nhập từ chuyển nhượng. Tuy nhiên, các bên có thể thỏa thuận về việc bên nào chịu khoản thuế này. Nếu người mua nhận chịu thay, nội dung cần được ghi rõ trong hợp đồng.
-
Lệ phí trước bạ:
Là khoản cần tính đến khi thực hiện thủ tục đăng ký quyền sở hữu, cấp giấy chứng nhận theo quy định.
-
Phí công chứng và chi phí hồ sơ:
Có thể phát sinh tùy hình thức giao dịch, giá trị hợp đồng và thủ tục thực hiện.
Không nên mặc định tất cả các khoản trên đều do người mua chịu. Trách nhiệm thanh toán cần được xác định theo quy định pháp luật và thỏa thuận cụ thể giữa các bên.
-
Kinh phí bảo trì chung cư
Kinh phí bảo trì là khoản tiền quan trọng cần phân biệt rõ với giá mua căn hộ và phí quản lý vận hành hằng tháng.
Theo Điều 152 Luật Nhà ở 2023, đối với trường hợp chủ đầu tư bán hoặc cho thuê mua căn hộ, kinh phí bảo trì phần sở hữu chung được xác định bằng 2% giá trị căn hộ theo quy định. Khoản tiền này được tính riêng với giá bán và phải được thể hiện trong hợp đồng.
Ví dụ, nếu giá trị căn hộ làm căn cứ tính kinh phí bảo trì là 4 tỷ đồng, khoản kinh phí tương ứng là 80 triệu đồng.
Tuy nhiên, cần lưu ý: không phải mọi giao dịch mua bán căn hộ đều phát sinh khoản đóng mới 2%. Với căn hộ mua lại từ chủ sở hữu trước đó, người mua cần kiểm tra tình trạng kinh phí bảo trì đã được đóng và bàn giao hay chưa, thay vì mặc định phải nộp lại khoản tiền này.
Trước khi ký hợp đồng, nên làm rõ:
- Kinh phí bảo trì đã được tính trong giá bán hay chưa.
- Số tiền cụ thể phải nộp và thời điểm thanh toán.
- Chứng từ xác nhận việc đóng kinh phí bảo trì.
- Tình trạng bàn giao kinh phí bảo trì đối với căn hộ mua lại.
-
Chi phí hoàn thiện và nội thất căn hộ
Chi phí hoàn thiện phụ thuộc nhiều vào tình trạng bàn giao của căn hộ. Hai căn hộ có giá bán tương đương nhưng mức độ hoàn thiện khác nhau có thể tạo ra chênh lệch đáng kể về tổng ngân sách.
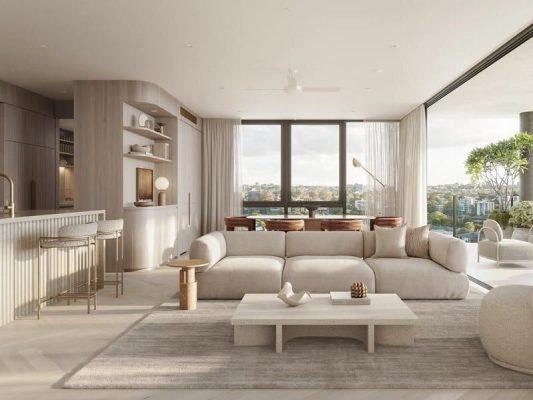
Thông thường, căn hộ có thể được bàn giao theo các dạng:
- Bàn giao thô: Người mua cần dự trù nhiều chi phí cho các hạng mục hoàn thiện như sàn, trần, tường, thiết bị vệ sinh và hệ thống chiếu sáng.
- Bàn giao cơ bản: Một số hạng mục và thiết bị thiết yếu đã được lắp đặt, nhưng người mua vẫn có thể cần bổ sung nội thất.
- Bàn giao hoàn thiện: Căn hộ đã có mức độ hoàn thiện cao hơn, tuy nhiên vẫn cần kiểm tra danh mục thiết bị thực tế và nhu cầu sử dụng của gia đình.
Để dự toán sát hơn, nên chia chi phí thành hai nhóm:
Chi phí hoàn thiện: Sàn, trần, sơn tường, thiết bị vệ sinh, hệ thống chiếu sáng hoặc các hạng mục chưa có trong tiêu chuẩn bàn giao.
Chi phí nội thất: Giường, tủ, sofa, bàn ăn, thiết bị bếp, rèm cửa, thiết bị điện tử và các vật dụng phục vụ sinh hoạt.
Người mua nên đối chiếu danh mục bàn giao trong hợp đồng với hiện trạng căn hộ, sau đó lập danh sách những hạng mục cần bổ sung. Không nên dự toán theo hình ảnh căn hộ mẫu vì nội thất và thiết bị tại đó có thể không nằm trong gói bàn giao thực tế.
-
Những khoản cần chuẩn bị khi nhận nhà
Ngoài chi phí hoàn thiện và nội thất, thời điểm nhận nhà có thể phát sinh một số khoản cần thanh toán hoặc chuẩn bị trước khi đưa căn hộ vào sử dụng.
Một số khoản thường cần kiểm tra gồm:
- Phí quản lý vận hành theo thời điểm và chính sách của tòa nhà.
- Chi phí gửi xe nếu gia đình có ô tô hoặc xe máy.
- Chi phí điện, nước và các dịch vụ đăng ký riêng.
- Chi phí chuyển nhà, lắp đặt thiết bị và kết nối dịch vụ.
- Chi phí sửa chữa hoặc bổ sung những hạng mục chưa đáp ứng nhu cầu sử dụng.
Không phải dự án nào cũng thu các khoản này theo cùng một cách. Người mua nên yêu cầu ban quản lý hoặc chủ đầu tư cung cấp thông tin về mức phí, thời điểm thu và những dịch vụ đã được bao gồm.
Riêng phí quản lý vận hành cần phân biệt với các khoản sử dụng dịch vụ riêng. Cơ cấu giá dịch vụ quản lý vận hành được quy định tại Điều 151 Luật Nhà ở 2023 và hướng dẫn liên quan tại Nghị định 95/2024/NĐ-CP.
-
Cách lập ngân sách mua căn hộ
Để tránh thiếu hụt tài chính, người mua nên lập bảng dự toán tổng chi phí thay vì chỉ so sánh giá bán giữa các căn hộ.
Có thể sử dụng cấu trúc sau:
| Khoản mục | Số tiền dự kiến |
| Giá mua căn hộ | … |
| Thuế, phí và chi phí giao dịch người mua phải chịu | … |
| Kinh phí bảo trì (nếu phát sinh) | … |
| Chi phí hoàn thiện | … |
| Chi phí nội thất, thiết bị | … |
| Chi phí nhận nhà và chuyển vào ở | … |
| Khoản dự phòng phát sinh | … |
| Tổng ngân sách cần chuẩn bị | … |
Ví dụ giả định, hai căn hộ có mức giá và tình trạng bàn giao khác nhau:
| Khoản mục | Căn hộ A | Căn hộ B |
| Giá bán | 4 tỷ đồng | 4,2 tỷ đồng |
| Chi phí hoàn thiện | 250 triệu đồng | 120 triệu đồng |
| Mua sắm bổ sung | 80 triệu đồng | 50 triệu đồng |
| Tổng giá mua và hoàn thiện ban đầu | 4,33 tỷ đồng | 4,37 tỷ đồng |
Trong ví dụ này, căn hộ A có giá bán thấp hơn 200 triệu đồng nhưng cần nhiều chi phí hoàn thiện hơn. Sau khi cộng các khoản dự kiến, chênh lệch tổng ngân sách ban đầu chỉ còn 40 triệu đồng.
Đây là số liệu minh họa, không đại diện cho mặt bằng giá hay chi phí thực tế trên thị trường. Khi lập ngân sách, người mua cần bổ sung các khoản thuế, phí và chi phí khác theo tình trạng giao dịch cụ thể.
Nếu sử dụng vốn vay, cần tính riêng tiền trả nợ gốc và lãi hằng tháng, đồng thời duy trì một khoản dự phòng. Khả năng chi trả không nên chỉ được đánh giá dựa trên số tiền đủ để ký hợp đồng và nhận nhà.
-
Lưu ý trước khi quyết định mua căn hộ
Trước khi ký hợp đồng hoặc đặt cọc, người mua nên rà soát lại các nội dung sau:
- Xác nhận giá bán và những khoản đã bao gồm trong giá.
- Kiểm tra thuế, phí và trách nhiệm thanh toán của từng bên.
- Làm rõ kinh phí bảo trì 2% và tình trạng đóng khoản này.
- Đối chiếu tiêu chuẩn bàn giao với nhu cầu hoàn thiện thực tế.
- Dự toán chi phí nội thất và thiết bị cần mua thêm.
- Tìm hiểu phí quản lý, gửi xe và các dịch vụ tại tòa nhà.
- Dành ngân sách dự phòng cho các khoản phát sinh.
- Nếu vay ngân hàng, tính toán khả năng trả nợ sau khi nhận nhà.
Một căn hộ có giá bán phù hợp chưa chắc đã là lựa chọn tối ưu nếu tổng chi phí để hoàn thiện và đưa vào sử dụng vượt quá khả năng tài chính.
Vì vậy, thay vì chỉ quan tâm đến giá mua, hãy đánh giá toàn bộ ngân sách cần thiết từ thời điểm giao dịch đến khi căn hộ có thể đáp ứng nhu cầu sinh hoạt. Đây là cơ sở quan trọng để lựa chọn căn hộ phù hợp và hạn chế áp lực tài chính về sau.