
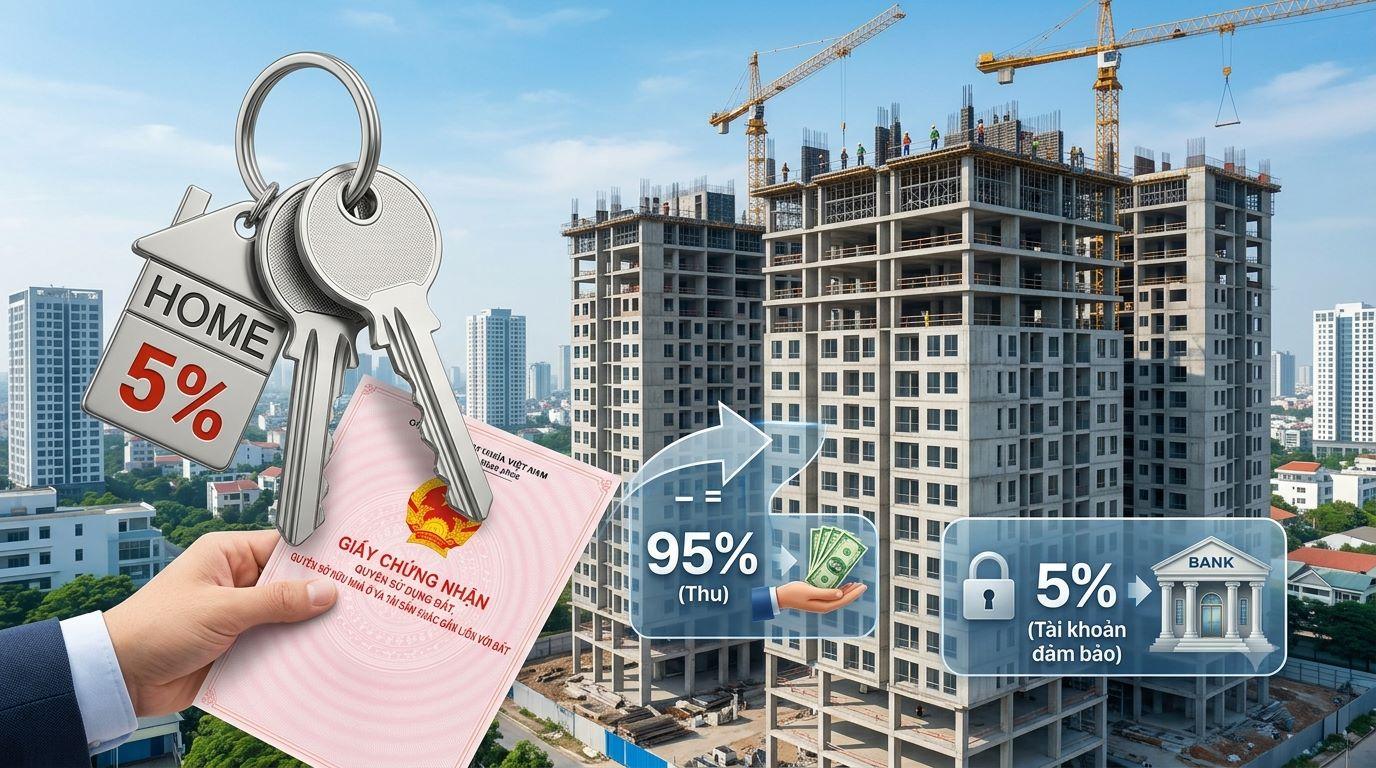
Trong dự thảo Luật Kinh doanh Bất động sản (sửa đổi) mới nhất, Bộ Xây dựng đã đưa ra đề xuất quan trọng liên quan đến đợt thanh toán cuối cùng (5% giá trị hợp đồng) khi mua nhà ở hình thành trong tương lai.
Thay vì người mua giữ lại 5% này cho đến khi cầm tay chiếc “sổ hồng” như trước, quy định mới đề xuất chuyển khoản tiền này vào tài khoản đảm bảo tại ngân hàng. Thay đổi này tác động thế nào đến quyền lợi của cả người mua nhà lẫn chủ đầu tư?
1. Mua Nhà “Trên Giấy”: Đề Xuất Mới Khác Gì Quy Định Hiện Hành?
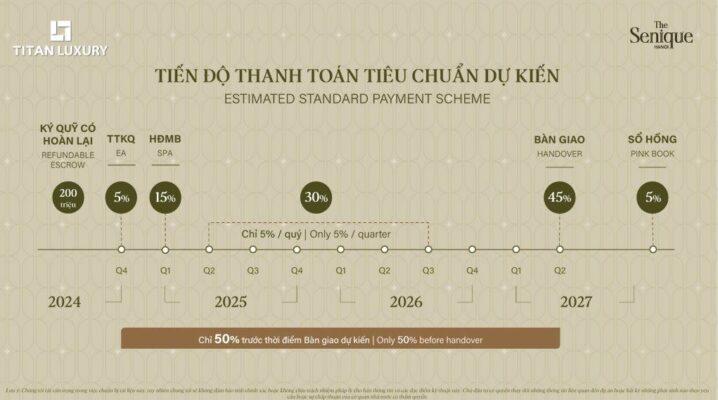
Hiện nay, khi mua căn hộ hoặc nhà ở hình thành trong tương lai, tiến độ thanh toán được chia làm nhiều đợt. Theo quy định pháp luật:
-
Đợt đầu: Thu tối đa 30% giá trị hợp đồng (đã bao gồm tiền đặt cọc).
-
Trong quá trình xây dựng: Thu tối đa 70% (nếu chưa bàn giao nhà) hoặc 95% (khi đã bàn giao nhà nhưng chưa cấp sổ hồng).
-
5% còn lại: Đợt thanh toán cuối cùng.
Sự khác biệt cốt lõi giữa quy định hiện tại và đề xuất mới trong dự thảo Luật Kinh doanh Bất động sản (sửa đổi) được thể hiện qua bảng sau:
| Tiêu chí | Quy định hiện hành | Đề xuất mới trong Dự thảo |
| Việc giữ 5% đợt cuối | Người mua tự giữ 5% số tiền còn lại. | Chuyển 5% vào tài khoản đảm bảo tại ngân hàng. |
| Thời điểm CĐT nhận tiền | Khi người mua nhận được Giấy chứng nhận (sổ hồng). | Ngân hàng giải tỏa chuyển cho CĐT ngay khi người mua nhận sổ hồng. |
| Lựa chọn khác | Không quy định cụ thể. | Cho phép chọn hình thức đảm bảo khác dựa trên thỏa thuận 2 bên. |
2. Tài Khoản Đảm Bảo Là Gì và Hoạt Động Ra Sao?
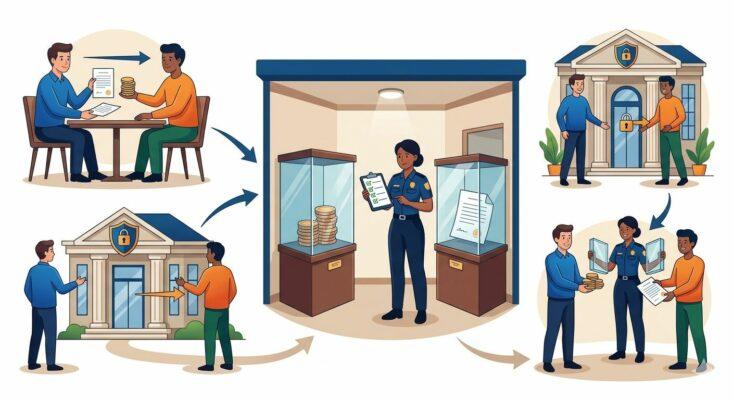
Tài khoản đảm bảo (phong tỏa) mở tại ngân hàng thương mại đóng vai trò như một “trọng tài trung gian”:
-
Nộp tiền: Người mua chuyển 5% giá trị căn hộ còn lại vào tài khoản này theo thỏa thuận với chủ đầu tư.
-
Phong tỏa: Số tiền bị phong tỏa, chủ đầu tư chưa được rút và người mua cũng không thể tự ý lấy lại.
-
Giải tỏa: Chỉ khi bên mua nhận được sổ hồng (hoặc hoàn tất thủ tục bàn giao theo quy định), ngân hàng mới làm thủ tục giải tỏa và chuyển số tiền này cho chủ đầu tư.
3. Vì Sao Lại Có Đề Xuất Thay Đổi Này?
Đề xuất này xuất phát từ thực tế vướng mắc phát sinh từ cả hai phía trong thời gian qua:
Về phía Người mua nhà:
Tránh tình trạng chủ đầu tư đã thu đến 95% tiền nhà nhưng “om” hồ sơ, chậm trễ làm thủ tục cấp sổ hồng trong nhiều năm. Việc có tài khoản đảm bảo giúp người mua yên tâm tiền của mình được quản lý an toàn tại ngân hàng.
Về phía Chủ đầu tư (CĐT):
Thực tế nhiều dự án, khách hàng tự nguyện đứng ra làm thủ tục cấp sổ hồng nhưng sau khi nhận được sổ lại cố tình chây ỳ, chậm thanh toán 5% còn lại cho CĐT. Theo góp ý từ Hiệp hội Bất động sản Việt Nam (VNREA) và Tập đoàn Vingroup, nếu khách hàng tự làm sổ, họ phải có trách nhiệm thanh toán đủ 5% ngay tại thời điểm xác định tự thực hiện.
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cũng đề xuất: Nếu chủ đầu tư đã chuẩn bị đầy đủ điều kiện pháp lý để cấp sổ nhưng người mua tự làm thủ tục, thì khoản 5% trong tài khoản đảm bảo cần được giải tỏa để trả cho doanh nghiệp, tránh việc CĐT bị đọng vốn vô lý.
4. Lời Khuyên Cho Người Mua Nhà Hình Thành Trong Tương Lai
Dự thảo Luật Kinh doanh Bất động sản (sửa đổi) dự kiến sẽ được Quốc hội xem xét thông qua tại kỳ họp cuối năm nay. Trong thời gian chờ quy định chính thức có hiệu lực, người mua nhà cần lưu ý:
-
Đọc kỹ điều khoản thanh toán đợt cuối: Kiểm tra kỹ trong Hợp đồng mua bán (HĐMB) về điều kiện giải tỏa 5% tiền nhà.
-
Xác định rõ đơn vị làm sổ hồng: Thỏa thuận rõ ràng trong hợp đồng về việc CĐT sẽ làm thủ tục hay người mua tự đi làm, tránh tranh chấp về nghĩa vụ thanh toán 5% sau này.
-
Lựa chọn ngân hàng uy tín: Nếu áp dụng tài khoản đảm bảo, hãy đảm bảo tài khoản được mở tại ngân hàng có năng lực pháp lý và quy trình giải tỏa rõ ràng.